Vanguard Dynamic Spending Rule, so heißt eine Entnahmestrategie, die einen einfachen Kompromiss verspricht: mehr Flexibilität als eine starre Entnahme, aber weniger Achterbahn als eine reine Prozent-vom-Portfolio-Regel. Ich hab mir die Original-Studien von Vanguard angeschaut und sage dir, wie die Regel konkret funktioniert, was sie bringt und wo ich sie in meine eigene Denkweise einordnen würde.
Das Grundproblem, das die Regel lösen soll
Eine reine Prozent-vom-Portfolio-Entnahme ist einfach, aber unangenehm: Fällt dein Depot um 20%, fällt deine Entnahme im selben Jahr um genauso viel. Eine feste, nur um die Inflation steigende Entnahme ist dagegen planbar, reagiert aber gar nicht auf die Marktlage und kann dein Kapital in einer langen Baisse schneller aufzehren, als dir lieb ist. Vanguard nennt diese beiden Extreme „Dollar-plus-Inflation“ und „Percentage of Portfolio“. Die Dynamic Spending Rule setzt sich bewusst dazwischen.
Wie die Regel funktioniert
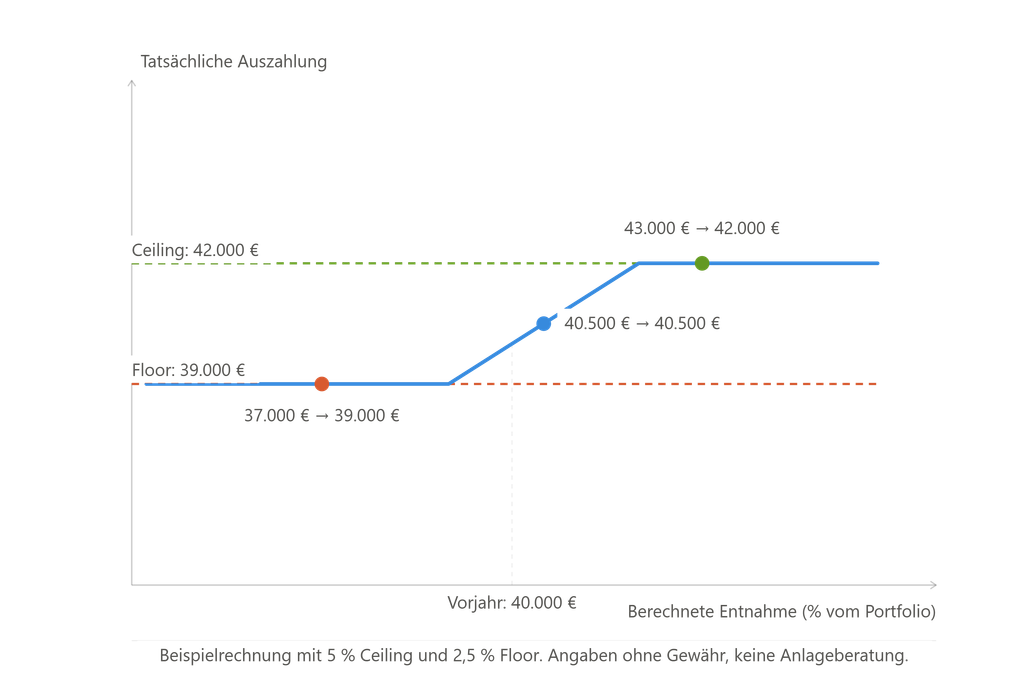
Jedes Jahr berechnest du zunächst, was eine reine Prozent-vom-Portfolio-Regel dir erlauben würde, sagen wir 5% des aktuellen Depotwerts. Dieses Ergebnis wird aber nicht einfach übernommen, sondern an der Entnahme des Vorjahres gespiegelt. Vanguard rechnet dafür zwei Grenzwerte aus: die Vorjahresentnahme plus einer Obergrenze (Ceiling), meist 5%, und die Vorjahresentnahme minus einer Untergrenze (Floor), in der Ursprungsstudie 2,5%.
Liegt die neu berechnete Prozent-vom-Portfolio-Entnahme über der Obergrenze, bekommst du nur die Obergrenze. Liegt sie unter der Untergrenze, bekommst du die Untergrenze. Liegt sie irgendwo dazwischen, wird sie ganz normal ausgezahlt.
Ein Rechenbeispiel
Du startest mit 40.000 Euro Entnahme im ersten Jahr. Läuft der Markt gut und die Prozent-Rechnung ergibt fürs nächste Jahr 43.000 Euro, wird das gedeckelt: Die Obergrenze liegt bei 40.000 Euro plus 5%, also 42.000 Euro. Du bekommst 42.000 Euro, nicht 43.000.
Bricht der Markt dagegen ein und die Prozent-Rechnung würde nur noch 37.000 Euro ergeben, greift die Untergrenze: 40.000 Euro minus 2,5% sind 39.000 Euro. Du bekommst mindestens diese 39.000 Euro, auch wenn dein Depot rechnerisch weniger hergäbe.
Warum genau 5% und 2,5%
Diese Werte sind keine mathematische Konstante, sondern das Ergebnis eines Tests. Vanguard hat nach eigenen Angaben Hunderte Kombinationen aus Ceiling und Floor durchgerechnet und sich für 5%/2,5% entschieden, weil diese Kombination in ihren Simulationen über einen Zeithorizont von 35 Jahren eine Portfolio-Überlebensrate von mehr als 85% ergab. Wichtig dabei: Das ist ein selbst gewählter Ausgangspunkt für die Darstellung, keine für jeden optimale Zahl. Je nach Zeithorizont, Depotstruktur und persönlicher Risikotoleranz kann eine andere Kombination sinnvoller sein.
Ein Punkt, der mir bei der Recherche aufgefallen ist
Vanguard selbst hat die Parameter über die Jahre nicht konstant gehalten. Eine Studie von 2010 nutzte 5% Ceiling und 2,5% Floor. Eine spätere Untersuchung von 2020 rechnete stattdessen mit 5% Ceiling und nur 1,5% Floor, zusätzlich mit jährlicher Inflationsanpassung der Basis. Die von mir eingesehene Note aus 2021 nennt wieder 5%/2,5% als Beispiel. Das zeigt zweierlei: Erstens ist die Regel als Konzept stabil, die konkreten Prozentwerte aber Verhandlungssache. Zweitens würde ich mich bei einer eigenen Umsetzung nicht stur an eine einzige, angeblich „offizielle“ Zahl klammern, sondern die Werte an die eigene Situation anpassen.
Was die Regel in der Praxis bringt
Vanguard vergleicht die Dynamic Spending Rule direkt mit der reinen Dollar-plus-Inflation-Regel. In einer eigenen Beispielrechnung mit einem Markteinbruch von 10% zeigt sich der Unterschied deutlich: Bei einer festen, inflationsangepassten Entnahme bleibt die Auszahlung trotz Crash gleich hoch, das Portfolio wird aber stärker belastet. Bei der Dynamic Spending Rule sinkt die Auszahlung leicht (im Beispiel um den 2,5%-Floor), dafür bleibt das Portfolio stabiler. In einer weiteren Vanguard-Berechnung sank das Risiko, das Kapital vorzeitig aufzubrauchen, durch den dynamischen Mechanismus von einem zweistelligen Prozentsatz auf nur noch 1%. Diese Zahl stammt allerdings aus einem konkreten, von Vanguard selbst gewählten Modellszenario, nicht aus einer allgemeingültigen Garantie.
Was mir an der Regel gut gefällt
Sie ist deutlich einfacher als Guyton-Klinger. Keine vier verschiedenen Regeln, kein Nachrechnen, ob eine Ausnahme in den letzten 15 Jahren greift, nur eine einzige Formel mit zwei Grenzwerten. Für jemanden, der sich nicht wöchentlich mit seinem Entnahmeplan beschäftigen will, ist das ein echter Vorteil.
Was ich kritisch sehe
Die Regel garantiert, wie jede Prozent-vom-Portfolio-Variante, keinen Kapitalerhalt. Läuft der Markt über Jahre schlecht, sinkt deine Entnahme jedes Jahr um den maximalen Floor, bis sie irgendwann spürbar unter dem liegt, was du eigentlich brauchst. Die Regel glättet die Schwankung, verhindert sie aber nicht vollständig.
Und wie bei Guyton-Klinger gilt auch hier: Die zugrunde liegenden Simulationen laufen über das Vanguard Capital Markets Model, ein proprietäres Modell mit eigenen Annahmen zu künftigen Renditen. Andere Modelle, andere Marktphasen, andere Länder, das kann durchaus zu anderen Ergebnissen führen, als die Beispielrechnungen suggerieren.
Meine Einschätzung
Von den komplexeren Entnahmestrategien, die wir uns bisher angeschaut haben, ist die Dynamic Spending Rule für mich die praktikabelste für den Alltag. Sie lässt sich mit einer einzigen Formel einmal im Jahr nachrechnen, ohne ein mehrseitiges Regelwerk im Kopf zu behalten.
Trotzdem würde ich sie, genau wie Guyton-Klinger, nicht isoliert für 100% meines Vermögens einsetzen. Für mich bleibt sie eher der Baustein für den regelbasierten Teil meiner Kombinationsstrategie, kombiniert mit einem Cash-Puffer für die ersten schlechten Jahre und einem Dividendenanteil, der unabhängig vom Rechenmodell laufenden Cashflow liefert. Das ist meine persönliche Sicht und keine Empfehlung für dich.
Die Grundlagen zu Sequenzrisiko und Langlebigkeitsrisiko findest du im Artikel „Entnahmeplan im Ruhestand„, einen Überblick über weitere Modelle im Artikel „Entnahmestrategien im Vergleich„. Wer sich mit dem strengeren Guyton-Klinger-Regelwerk vergleichen möchte: „Guyton-Klinger-Regel erklärt„.
Wer eine dieser Strategien für sich umsetzen oder mit anderen Bausteinen kombinieren möchte: Auf ehrlich-investieren.de biete ich persönliche Strategiegespräche an.
Mein Weg zum Investieren begann nicht mit einem Börsenbuch – sondern mit Frust. Als ich anfing, die Empfehlungen meines Bankberaters zu hinterfragen, merkte ich: Es geht deutlich besser. Ich komme aus der Werkstatt, nicht aus dem Finanzumfeld – und ich weiß wie es ist, mit einem normalen Gehalt langfristig Vermögen aufzubauen. Hier teile ich was ich gelernt habe.
Keine Anlage-, Steuer- oder Rechtsberatung, keine Handlungsempfehlung. Kapitalanlagen bergen Risiken. Die genannten Erfolgsquoten und Simulationsergebnisse stammen aus Vanguards eigenem Modell (VCMM) und sind keine Prognose für die Zukunft. Gerade bei der Altersvorsorge empfehle ich, dir professionelle, individuelle Hilfe zu suchen, statt Entscheidungen allein auf Basis dieses Artikels zu treffen. Alle Angaben ohne Gewähr. Mehr dazu im Disclaimer.
Quellen:
Vanguard, „Sustainable spending rates in turbulent markets“, Vanguard Research Note, März 2021, https://www.vanguard.co.uk/content/dam/intl/europe/documents/en/whitepapers/sustainable-spending-rates-in-turbulent-markets-uk-en-pro.pdf, abgerufen am 29.09.2026
Vanguard, „Show clients that, yes, they can spend more in retirement“, advisors.vanguard.com, abgerufen am 29.09.2026
Vanguard, „How to make your pension last, and your retirement enjoyable“, vanguard.co.uk, abgerufen am 29.09.2026
Was ist die Vanguard Dynamic Spending Rule?
Die Vanguard Dynamic Spending Rule ist eine Entnahmestrategie für den Ruhestand, bei der die jährliche Entnahme als Prozentsatz vom aktuellen Portfoliowert berechnet, aber durch eine Ober- und Untergrenze gegenüber der Vorjahresentnahme begrenzt wird. Typisch sind eine Obergrenze (Ceiling) von 5% und eine Untergrenze (Floor) von 2,5%. Das sorgt dafür, dass die Entnahme sich an die Marktlage anpasst, aber nie sprunghaft einbricht oder explodiert.
Was bedeuten Ceiling und Floor bei der Dynamic Spending Rule?
Der Ceiling begrenzt, um wie viel deine Entnahme im Vergleich zum Vorjahr maximal steigen darf, meist 5%, selbst wenn die reine Prozent-vom-Portfolio-Rechnung mehr erlauben würde. Der Floor begrenzt umgekehrt, um wie viel deine Entnahme im Vergleich zum Vorjahr maximal fallen darf, meist 2,5%, selbst wenn dein Portfolio stärker gefallen ist. Beide Werte wirken wie Leitplanken um die Entnahme des Vorjahres.
Was ist besser, die Vanguard Dynamic Spending Rule oder die 4%-Regel?
Beide passen die Entnahme jährlich an die Inflation an, das unterscheidet sie nicht. Der eigentliche Unterschied liegt darin, worauf sich die Entnahme sonst noch bezieht. Bei der 4%-Regel bleibt der reale, inflationsbereinigte Betrag über die Jahre gleich, komplett unabhängig vom aktuellen Depotwert. Bei der Dynamic Spending Rule wird die Entnahme jedes Jahr neu am aktuellen Portfoliowert bemessen, nur eingehegt durch die Ober- und Untergrenze zum Vorjahr. Die 4%-Regel ist planbarer, die Dynamic Spending Rule reagiert stärker auf die Marktentwicklung, mit potenziell höherer Anfangsentnahme, aber auch leicht schwankenden realen Beträgen.