Guyton-Klinger-Regel, so heißt eines der bekanntesten Leitplanken-Modelle für die Entnahmephase im Ruhestand. Die Idee: Statt jedes Jahr denselben Betrag zu entnehmen, passt du deine Entnahme nach festen Regeln an die Marktlage an. Dafür darfst du zu Beginn mehr entnehmen als bei der klassischen 4%-Regel. Ich hab mir das Originalpaper von 2006 genau angeschaut und sage dir, was die Regel kann, wo sie an Grenzen stößt und warum ich trotzdem nicht auf eine einzige Strategie setzen würde.
Wer steckt dahinter
Entwickelt haben die Regel der Finanzplaner Jonathan Guyton und der Softwareentwickler William Klinger. Guyton legte 2004 im Journal of Financial Planning die Grundlagen, 2006 folgte gemeinsam mit Klinger die Studie „Decision Rules and Maximum Initial Withdrawal Rates“. Getestet wurde per Monte-Carlo-Simulation mit 14.000 simulierten Lebensverläufen pro Szenario, auf Basis US-amerikanischer Marktdaten (1973 bis 2004 und 1928 bis 2004) und mit Aktienquoten von 50, 65 und 80%.
Als Zeitraum nahmen die Autoren bewusst 40 Jahre. Wer den Durchschnitt der Lebenserwartung erreicht hat und sich Sorgen ums Geld macht, will schließlich nicht hören, dass er statistisch gar nicht mehr da sein sollte. Als Härtetest diente unter anderem der Rentenstart 1973: Börsencrash 1973/74 und im ersten Jahrzehnt eine Inflation, die dreimal so hoch war wie im langfristigen Schnitt.
Die Regeln im Überblick
In der finalen Fassung besteht die Guyton-Klinger-Regel aus vier Regeln:
- Portfolio-Management-Regel: Sie bestimmt, woher die Entnahme kommt. Überrenditen einzelner Anlageklassen werden zuerst verkauft, der Überschuss geht in Cash. Nach einem Verlustjahr wird keine Aktie verkauft, solange Cash oder Anleihen reichen.
- Entnahmeregel: Die Entnahme steigt jährlich um die Inflation. Nach einem Jahr mit negativer Gesamtrendite entfällt die Erhöhung, allerdings nur, wenn die Entnahmerate sonst über der Anfangsrate läge. Ausgefallene Erhöhungen werden nicht nachgeholt.
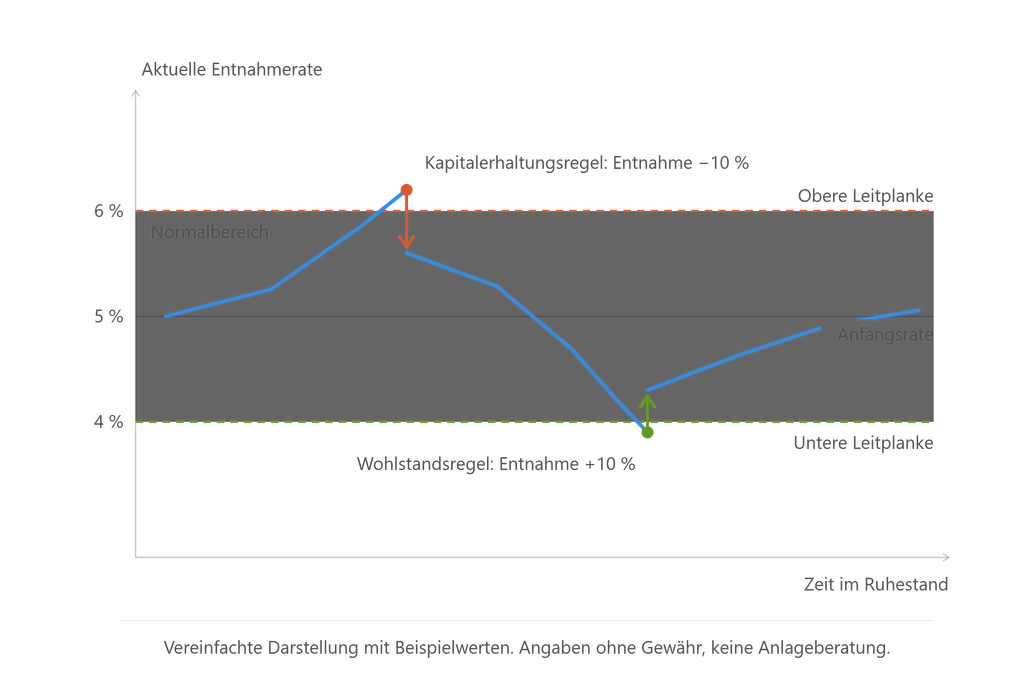
- Kapitalerhaltungsregel: Liegt die aktuelle Entnahmerate mehr als 20% über der Anfangsrate, wird die Entnahme um 10% gekürzt. Diese Regel entfällt in den letzten 15 Jahren des Planungshorizonts.
- Wohlstandsregel: Liegt die aktuelle Entnahmerate mehr als 20% unter der Anfangsrate, wird die Entnahme um 10% erhöht.
Die Regeln 3 und 4 sind die berühmten Leitplanken. Die ursprüngliche Inflationsregel mit einem Deckel von 6% pro Jahr entfällt in der finalen Fassung, sobald die Kapitalerhaltungsregel greift.
Guyton-Klinger: Die vier Regeln
↔ Tabelle wischen
| Regel | Auslöser | Was passiert |
| Portfolio-Management | Jedes Jahr bei der Entnahme | Überrenditen zuerst verkaufen, Überschuss in Cash. Nach einem Verlustjahr keine Aktienverkäufe, solange Cash oder Anleihen reichen |
| Entnahmeregel | Jedes Jahr | Entnahme steigt um die Inflation. Nach einem Verlustjahr keine Erhöhung, aber nur wenn die Entnahmerate sonst über der Anfangsrate läge. Kein Nachholen |
| Kapitalerhaltungsregel | Entnahmerate mehr als 20 % über der Anfangsrate | Entnahme wird um 10 % gekürzt. Entfällt in den letzten 15 Jahren des Planungshorizonts |
| Wohlstandsregel | Entnahmerate mehr als 20 % unter der Anfangsrate | Entnahme wird um 10 % erhöht |
Beispiel bei 5 % Anfangsrate: Die Wohlstandsregel greift bei 4 %, die Kapitalerhaltungsregel bei 6 %.
Quelle: Guyton & Klinger (2006), Journal of Financial Planning. Vereinfachte Darstellung. Angaben ohne Gewähr, keine Anlageberatung.
Ein Rechenbeispiel
Du startest mit 1 Million Euro und entnimmst 5%, das sind 50.000 Euro im ersten Jahr. Steigt dein Depot so stark, dass 50.000 Euro nur noch 4% des Wertes entsprechen (also bei rund 1,25 Millionen), greift die Wohlstandsregel und du erhöhst um 10% auf 55.000 Euro. Fällt dein Depot dagegen so weit, dass die Entnahme 6% des Wertes ausmacht (also bei rund 833.000 Euro), greift die Kapitalerhaltungsregel und du kürzt um 10% auf 45.000 Euro.
Das Beispiel ist vereinfacht. In der Praxis wird die Entnahme jedes Jahr um die Inflation angepasst und dann gegen den aktuellen Depotwert geprüft.
Was die Studie zeigt
Die Autoren kommen bei mindestens 65% Aktienanteil auf eine Anfangsentnahme von 5,2 bis 5,6% (sehr hohes Sicherheitsniveau, 99%) bzw. 5,7 bis 6,2% (95%-Niveau), jeweils über 40 Jahre. Bei nur 50% Aktien sinkt die maximale Rate auf bis zu 4,6%. Als Erfolg zählt dabei, dass am Ende der 40 Jahre noch mindestens ein Dollar im Depot liegt.
Die Autoren beschreiben selbst, was sich durch die Regeln verschiebt: Die größte Sorge ist nicht mehr „geht mir das Geld aus?“, sondern „was passiert mit meiner Kaufkraft?“. Der Preis für die hohe Anfangsentnahme sind also Kürzungen in schlechten Phasen.
Auch Morningstar hat die Regel getestet, unabhängig und mit anderen Annahmen (30 Jahre, 90% Erfolgswahrscheinlichkeit). Die starre Regel kam dort auf 3,8%, Guyton-Klinger bei einem 50/50-Depot auf 5,3%, die höchste Startrate aller getesteten dynamischen Systeme. Dafür schwankten die Auszahlungen stark, und nach 30 Jahren blieb weniger Restvermögen übrig. Morningstar ließ dabei die Portfolio-Management-Regel weg.
Beide Studien kommen auf unterschiedliche Zahlen, weil Horizont, Sicherheitsniveau und Daten verschieden sind. Bei 50% Aktien nennt das Originalpaper bis zu 4,6%, Morningstar 5,3%. Die eine richtige Zahl gibt es nicht.
Die Kritik
Fitzpatrick und Tharp haben die Regel durch historisch harte Phasen laufen lassen (43.000 Euro Start bei 1 Million, Depot mit 60% Aktien und 40% Anleihen). Die realen Ausgaben fielen dabei um bis zu 28% (Rentenstart 2007), 36% (1999), 45% (1936) und 54% (1965). Die beiden arbeiten bei Income Lab, einer Firma, die eine risikobasierte Alternative als Software anbietet, das legen sie im Artikel selbst offen.
Ihr zweiter Einwand: Die Regel geht von gleichbleibenden Entnahmen aus. Wer vor Beginn der gesetzlichen Rente mehr entnimmt und danach weniger, passt nicht in dieses Schema. Guyton selbst löst das in seiner eigenen Praxis mit sogenannten Bridge-Portfolios.
Meine Einschätzung für Deutschland
Das steht so in keiner der Quellen, es ist meine Einordnung. Die Daten sind US-amerikanisch, Steuern sind nicht eingerechnet. Und die 5,2 bis 5,6% setzen mindestens 65% Aktien voraus. Wer wie im 3-Töpfe-Modell einen großen Cash- und Anleihenanteil hält, liegt womöglich darunter. Wie die Studie einen Cash-Puffer zählt, geht aus dem Paper nicht klar hervor.
Für wen könnte das interessant sein
Für Leute, die flexibel genug sind, in schlechten Jahren weniger auszugeben. Fitzpatrick und Tharp weisen darauf hin, dass es genau darauf ankommt: Wer einen großen Teil seiner Ausgaben frei gestalten kann, etwa im Sinne von „Die with Zero“, steckt Kürzungen leichter weg. Wer den Großteil seiner Ausgaben für Fixkosten braucht, eher nicht.
Meine Meinung
Jede Strategie kann auf dem Papier wunderbar aussehen. Was mir an Guyton-Klinger gefällt, ist der regelbasierte Ansatz: Du legst die Regeln fest, bevor der Crash kommt, und triffst in Stressphasen keine unüberlegten Entscheidungen. Das ist viel wert, denn die meisten Fehler in der Entnahmephase entstehen aus Emotionen.
Trotzdem sehe ich zwei Schwachpunkte. Der erste ist das Alter der Studie. Sie stammt von 2006, also von vor 20 Jahren, und ihre Daten enden 2004. Die Finanzkrise 2008, Corona und der Zinsschock 2022 kommen darin nicht vor. Ich bin überzeugt, dass sich die Rahmenbedingungen seitdem verändert haben.
Der zweite betrifft die Anleihen. Die Studie rechnet mit Portfolios, in denen je nach Variante 35 bis 50% nicht in Aktien stecken, also in Anleihen und Cash. Anleihen sind meiner Meinung nach auf jeden Fall kritikwürdig. Sie haben ihre Daseinsberechtigung, das hab ich in anderen Artikeln schon erklärt, aber ich würde mein Geld nicht zu 35 oder 40% in Anleihen stecken. Die Autoren haben auch eine Variante mit 80% Aktien getestet. Wer mehr Aktien halten will, findet dort seine Zahlen, muss dafür aber deutlich stärkere Schwankungen aushalten.
Und dann bleibt die Frage, ob du die Regeln über 40 Jahre konsequent durchziehst, auch wenn deine Entnahme gerade um 10% gekürzt wird. Studien simulieren Disziplin, im echten Leben musst du sie aufbringen. Deshalb würde ich persönlich nie nur auf eine einzige Strategie setzen. Ich würde mit einem etwas größeren Puffer arbeiten oder, besser noch, mehrere Strategien kombinieren, zum Beispiel einen Cash-Puffer für schlechte Jahre, Dividenden als planbare Basis und ein Regelwerk wie Guyton-Klinger oder Vanguard Dynamic Spending für den Rest. Das ist meine persönliche Sicht und keine Empfehlung für dich.
Die Grundlagen zu Sequenzrisiko und Langlebigkeitsrisiko findest du im Artikel „Entnahmeplan im Ruhestand„, einen Überblick über weitere Modelle im Artikel „Entnahmestrategien im Vergleich„. Wer den Drei-Topf-Ansatz kennenlernen will: „Das 3-Töpfe-Modell„.
Für alle die tiefer einsteigen wollen: Auf ehrlich-investieren.de biete ich persönliche Strategiegespräche an.
Mein Weg zum Investieren begann nicht mit einem Börsenbuch – sondern mit Frust. Als ich anfing, die Empfehlungen meines Bankberaters zu hinterfragen, merkte ich: Es geht deutlich besser. Ich komme aus der Werkstatt, nicht aus dem Finanzumfeld – und ich weiß wie es ist, mit einem normalen Gehalt langfristig Vermögen aufzubauen. Hier teile ich was ich gelernt habe.
Keine Anlage-, Steuer- oder Rechtsberatung, keine Handlungsempfehlung. Kapitalanlagen bergen Risiken. Studienergebnisse beruhen auf Simulationen und historischen US-Daten und sind keine Prognose. Gerade bei der Altersvorsorge empfehle ich, dir professionelle, individuelle Hilfe zu suchen, statt Entscheidungen allein auf Basis dieses Artikels zu treffen. Alle Angaben ohne Gewähr. Mehr dazu im Disclaimer.
Quellen:
Guyton, Jonathan T. & Klinger, William J., „Decision Rules and Maximum Initial Withdrawal Rates“, Journal of Financial Planning, März 2006, https://www.financialplanningassociation.org/article/journal/MAR06-decision-rules-and-maximum-initial-withdrawal-rates, abgerufen am 28.09.2026
Fitzpatrick, Justin & Tharp, Derek, „Why Guyton-Klinger Guardrails Are Too Risky For Retirees“, https://www.kitces.com/blog/guyton-klinger-guardrails-retirement-income-rules-risk-based/, abgerufen am 28.09.2026
Benz, Christine, „Want to Boost Your Retirement Income? ‚Guardrails‘ Could Help“, Morningstar, https://www.morningstar.com/retirement/want-boost-your-retirement-income-guardrails-could-help, abgerufen am 28.09.2026
Was ist die Guyton-Klinger-Regel?
Die Guyton-Klinger-Regel ist eine dynamische Entnahmestrategie für den Ruhestand, entwickelt von Jonathan Guyton und William Klinger und 2006 im Journal of Financial Planning veröffentlicht. Du startest mit einer festen Anfangsentnahme und erhöhst sie jährlich um die Inflation. Zusätzlich gibt es zwei Leitplanken: Liegt die aktuelle Entnahmerate mehr als 20% über der Anfangsrate, wird die Entnahme um 10% gekürzt. Liegt sie mehr als 20% darunter, wird sie um 10% erhöht. Dazu kommen Regeln, woher die Entnahme im Portfolio stammt und wann die Inflationsanpassung entfällt.
Ist Guyton-Klinger besser als die 4%-Regel?
Nicht pauschal. Guyton-Klinger erlaubt eine höhere Anfangsentnahme: Die Studie kommt bei mindestens 65% Aktienanteil auf 5,2 bis 5,6% (40 Jahre, sehr hohes Sicherheitsniveau, US-Daten). Der Preis dafür ist Flexibilität, denn nach starken Verlusten sieht das Regelwerk Kürzungen der Entnahme vor. Kritiker zeigen, dass diese Kürzungen in historisch harten Marktphasen deutlich ausfallen können. Die 4%-Regel ist einfacher und plant mit einer festen Entnahme. Guyton-Klinger passt eher zu Menschen, die in schlechten Jahren weniger ausgeben können, die 4%-Regel eher zu denen, die planbare, gleichbleibende Beträge brauchen.